
 ژرفبان
بودجه برق اضطراری؛ اجاره ژنراتور چه زمانی میارزد؟
توان نامی دستگاه، تداوم کسبوکار را تضمین نمیکند. این راهنما به مدیر مالی و مدیر عملیات کمک میکند بودجه یک دوره اجاره برق اضطراری را با زیان واقعاً قابل پیشگیری و شواهد آمادگی اجرا تصویب کنند.
بودجه برق اضطراری باید اجازه چه کاری را بدهد؟
وقتی پیشنهاد اجاره ژنراتور روی میز مدیر مالی میآید، پاسخ درست از قیمت روز دستگاه شروع نمیشود. ابتدا باید روشن باشد پول برای حفظ کدام خروجی پرداخت میشود: نگهداری کالای حساس، ادامه یک مرحله تولید، دسترسی به اطلاعات یا فقط خاموشکردن ایمن تجهیزات. تصمیم این راهنما تصویب یا رد یک دوره محدود اجاره است؛ نه تعیین ظرفیت فنی دستگاه و نه پیشبینی برنامه خاموشی ایران. خرید دائمی، ذخیرهساز و تغییر برنامه تولید گزینههای مقایسهاند، اما هرکدام پرونده فنی و مالی خود را میخواهند.
راهنمای وزارت انرژی آمریکا برای کسبوکارها، شناسایی خدمات انرژی ضروری را پیش از انتخاب پشتیبان قرار میدهد و بر تعیین نیاز، نصب مطابق الزامات، آزمون دورهای، نگهداری و تأمین سوخت تأکید میکند. این ترتیب برای طراحی پرسشهای خرید مفید است؛ مقررات آن کشور، مقررات قابل اعمال در ایران نیست. مجوزها، ایمنی، الزامات محیطی و شرایط اتصال باید برای محل واقعی توسط مسئول صلاحیتدار بررسی شوند؛ این مقاله هیچ نرخ برق، قیمت سوخت یا الزام حقوقی ایرانی را مفروض نمیگیرد. [۱]
پیشنهاد تحریریه این است که مصوبه یک جمله قابل آزمون داشته باشد: «در دوره مشخص، خدمت مشخص را در محدوده توقف پذیرفتنی حفظ میکنیم، با سقف خرج مشخص و شاهد پذیرش مشخص.» اگر واحد متقاضی فقط میگوید همه کارخانه باید روشن بماند، هنوز دامنه تصمیم بسته نشده است. مدیر مالی نباید خلأ تعریف خدمت را با افزودن درصد احتیاط به قیمت اجاره پر کند؛ ابهام دامنه میتواند بزرگتر از اختلاف دو پیشنهاد فروشنده باشد.
بار حیاتی را از فهرست مصرفکنندگان برق جدا کنید
برگه پژوهشی «ذخیرهساز باتری برای تابآوری» سه محور را برای انتخاب راهکار مطرح میکند: بار حیاتی، مدت قطع و ارزش تداوم خدمت. بار حیاتی ممکن است الگو و زمان اوج متفاوتی با مصرف عادی داشته باشد؛ بعضی خدمات تحمل وقفه ندارند و بعضی با تأخیر محدود قابل بازگشتاند. بنابراین قبض ماهانه یا یک درصد ثابت از کل مصرف، بهتنهایی شاهد مناسب برای سفارش راهکار نیست. [۲]
در کاربرگ داخلی، هر خدمت یک ردیف داشته باشد: خروجی مورد انتظار، مالک عملیات، حداکثر وقفه پذیرفتنی، مدت پشتیبانی لازم و وابستگیها. برای مثال آموزشی، روشنماندن دستگاه بستهبندی وقتی هوای فشرده، سامانه کنترل یا تحویل مواد متوقف است، الزاماً محصول قابل فروش ایجاد نمیکند. واحد فنی باید زنجیره لازم را مشخص و ظرفیت، رفتار راهاندازی و سازگاری راهکار را تأیید کند. وظیفه مالی تطبیق این دامنه با قیمت و تعهد قرارداد است، نه انجام محاسبات برق.
سه گروه پیشنهادی برای گفتوگو بسازید: خدمت بدون تحمل وقفه، خدمت قابل بازگشت پس از تأخیر کنترلشده، و کار قابل انتقال به زمان دیگر. این گروهها رتبه ایمنی نیستند و جای طراحی تخصصی را نمیگیرند. اگر یک کار را میتوان بدون نقض تعهد مشتری به شیفت دیگری برد، آن مسیر باید کنار اجاره بررسی شود. اگر ایمنی انسان یا نگهداری ضروری دارایی در خطر است، کف حفاظت را ابتدا تعیین کنید؛ سودآوری پایین مجوز حذف حفاظت لازم نیست.
هزینه قطعی برق را از فروش عقبافتاده جدا کنید
پژوهش ارزشگذاری تابآوری NREL میان سنجش خدمت حفظشده، ارزش اقتصادی آن و تبدیل این ارزش به جریان نقد تمایز میگذارد. همچنین هزینه قطع به زمان، مدت و نوع مصرفکننده وابسته است؛ برآوردهای عمومیِ وقفه کوتاه را نباید بدون بررسی به قطع طولانی تعمیم داد. برای شرکت ایرانی، نتیجه کاربردی این است که عدد خارجیِ هزینه هر کیلوواتساعت قطع را با تبدیل ارز وارد بودجه نکنیم؛ پرونده خسارت باید از عملیات همان محل ساخته شود. [۳]
برای هر رخداد، مقدار تولید یا خدمت متوقفشده را به سه قسمت تقسیم کنید: قابل جبران در ظرفیت خالی، قابل جبران با هزینه اضافی، و واقعاً ازدسترفته. در قسمت اول ممکن است فقط وصول عقب بیفتد؛ در قسمت دوم اضافهکاری، حمل فوری یا تغییر برنامه هزینه میسازد؛ در قسمت سوم باید حاشیه مشارکت ازدسترفته را بررسی کرد، نه کل فروش را. کالای خرابشده، راهاندازی مجدد و هزینه قراردادیِ مستند نیز ردیفهای مستقلاند. برای ادعای جریمه، متن قرارداد و وقوع شرط را بررسی کنید؛ درصد فرضی نسازید.
اصل هزینه مربوط در راهنمای ACCA، تغییر جریان نقد ناشی از تصمیم است؛ پول خرجشده و هزینهای که در هر دو گزینه یکسان میماند، مزیت تازه ایجاد نمیکند. کاربرد آن در این پرونده روشن است: دستمزد ثابتی که با توقف هم پرداخت میشود را یک بار در زیان توقف و بار دیگر در «صرفهجویی ژنراتور» جمع نکنید. اگر فروش بعداً جبران میشود، کل حاشیه آن را نیز ازدسترفته نگیرید. برای هر مبلغ بنویسید کدام رویداد بانکی یا منفعت عملیاتی با انتخاب گزینه تغییر میکند. [۴]
یک شناسه رخداد مشترک میان تولید، انبار، فروش و مالی بگذارید. برگشتی مشتری ممکن است هم در گزارش ضایعات و هم در کاهش فروش آمده باشد؛ جمعزدن خام دو گزارش زیان را بزرگ میکند. عکس توقف یا گزارش اپراتور نقطه شروع است، نه مدرک نهایی مبلغ. واحد فروش درباره امکان جبران سفارش، تولید درباره ظرفیت جایگزین و مالی درباره حاشیه و پرداخت واقعی پاسخگو باشند. اختلاف حلنشده را بهصورت دامنه نشان دهید، نه یک رقم دقیقِ بیپشتوانه.
اجاره ژنراتور را با دو برنامه عملیاتی همدامنه مقایسه کنید
مبنای مقایسه نباید «هیچ کاری نمیکنیم» باشد، اگر برنامه جابهجایی تولید یا انتقال موقت کار واقعاً قابل اجراست. برای یک دوره و خدمت یکسان، برنامه فعلیِ اصلاحشده را در برابر اجاره بگذارید. هزینه ثابت دوره، هزینه وابسته به ساعات استفاده و زیان باقیمانده را جدا بنویسید. ودیعه قابل استرداد را هزینه مصرفشده ننامید؛ اما قفلشدن وجه و ریسک استرداد آن را در برنامه نقد و قرارداد نشان دهید.
در استعلام، اجاره پایه را از حمل، آمادهسازی محل، اتصال و جداسازی، آزمون، اپراتور، سوخت، نگهداری و تحویل نهایی تفکیک کنید. همچنین روشن باشد در خرابی چه کسی جایگزین میرساند و تا چه زمانی. وعده «دستگاه موجود است» با رزرو قابل اتکا در روز اختلال فرق دارد. اگر چند مشتری همزمان درخواست کنند، اولویت تحویل باید معلوم باشد. اینها شروط پیشنهادی بررسی قراردادند، نه تضمین اینکه هر فروشنده چنین تعهدی میپذیرد.
خرید را صرفاً با چند ماه اجاره تقسیم نکنید. هزینه سرمایهگذاری، عمر خدمت، نگهداری، ارزش پایان دوره و زمان پرداخت باید در افق مشترک سنجیده شوند؛ راهنمای «تعمیر یا تعویض تجهیزات» در مسیر مرتبط، چارچوب این مقایسه را توضیح میدهد. برای تصمیم امروز، اجاره محدود میتواند امکان آزمودن نیاز را فراهم کند، اما «آزمایشی» بودن نباید بهانه حذف تأیید فنی یا ایمنی شود. اگر اطلاعات کافی ندارید، بودجه بررسی و آزمون را از بودجه بهرهبرداری کامل جدا تصویب کنید.
مثال فرضی؛ هشت رخداد، چهار رخداد و پوشش ناقص
مثال زیر صرفاً آموزشی است؛ ارقام به میلیون توماناند و قیمت بازار، سابقه مشتری یا پیشبینی خاموشی نیستند. یک واحد برای دوره ششماهه، هشت رخداد همنوعِ چهارساعته را بهعنوان سناریو بررسی میکند. در برنامه فعلی، هر رخداد ۱۰۰ فروش واقعاً غیرقابل جبران را حذف میکند، اما ۳۰ هزینه متغیر نیز انجام نمیشود؛ بنابراین حاشیه ازدسترفته ۷۰ است. هزینه جداگانه راهاندازی مجدد ۲۰، زیان هر رخداد را به ۹۰ و زیان هشت رخداد را به ۷۲۰ میرساند.
در گزینه اجاره، هزینه ثابت کل دوره ۲۶۰ فرض میشود. در هر رخداد پوششدادهشده، حاشیه ازدسترفته به ۱۰ و هزینه راهاندازی به ۵ کاهش مییابد. هزینه خالص افزایشی بهرهبرداری نیز ۱۰ است؛ این رقم پس از کسر هزینه انرژی عادیِ جایگزینشده فرض شده است. جمع بار هر رخداد ۲۵ خواهد بود. پس هزینه اجاره و زیان باقیمانده در هشت رخداد برابر ۲۶۰ بهعلاوه ۸ ضربدر ۲۵، یعنی ۴۶۰ است؛ مزیت نسبت به برنامه فعلی ۲۶۰ میشود.
صرفه خالص هر رخداد پوششدادهشده ۶۵ است: تفاوت ۹۰ و ۲۵. در همین فرضهای محدود، هزینه ثابت ۲۶۰ با چهار رخداد جبران میشود؛ در چهار رخداد دو مسیر هر دو ۳۶۰ هزینه دارند. اگر از هشت رخداد فقط شش مورد پوشش داده شود و دو مورد کاملاً مانند برنامه فعلی بماند، جمع گزینه اجاره ۲۶۰ بهعلاوه ۱۵۰ بهعلاوه ۱۸۰، یعنی ۵۹۰ است؛ مزیت به ۱۳۰ کاهش مییابد. تعداد دستگاهها یا مجموع ساعت روشنبودن، جای تعداد رخدادهای مؤثرِ پوششدادهشده را نمیگیرد.
این آستانه فقط برای رخدادهای همنوع، هزینه ثابت و پوشش فرضشده معتبر است. یک قطع کوتاه در زمان کمکاری با قطع هنگام تولید حساس ارزش یکسان ندارد. برای تصمیم واقعی، طول و زمان قطع، امکان جبران فروش و هزینه سوخت را جدا تغییر دهید. مثال، مالیات، تأمین مالی، تورم و تنزیل را برای نمایش سازوکار کنار گذاشته است؛ پرونده اجرایی باید اقلام مرتبط و زمان آنها را با فرض مستند اضافه کند. هیچ احتمال وقوعی از این اعداد استنباط نمیشود.
آمادگی فنی و ایمنی، شرط ورود به مقایسه مالی است
داشتن منبع تولید برق با آمادهبودن خدمت پشتیبان یکسان نیست. سند NREL توضیح میدهد که مدت کار ژنراتور به سوخت موجود و امکان تأمین دوباره وابسته است و استفاده از منابع متصل به شبکه در زمان قطع نیز به طراحی و کنترل مناسب نیاز دارد. از روی نام «باتری» یا «خورشیدی» نباید قابلیت برقرسانی هنگام قطع شبکه را نتیجه گرفت؛ فروشنده و متخصص مستقل باید دامنه کارکرد واقعی را مشخص کنند. [۲]
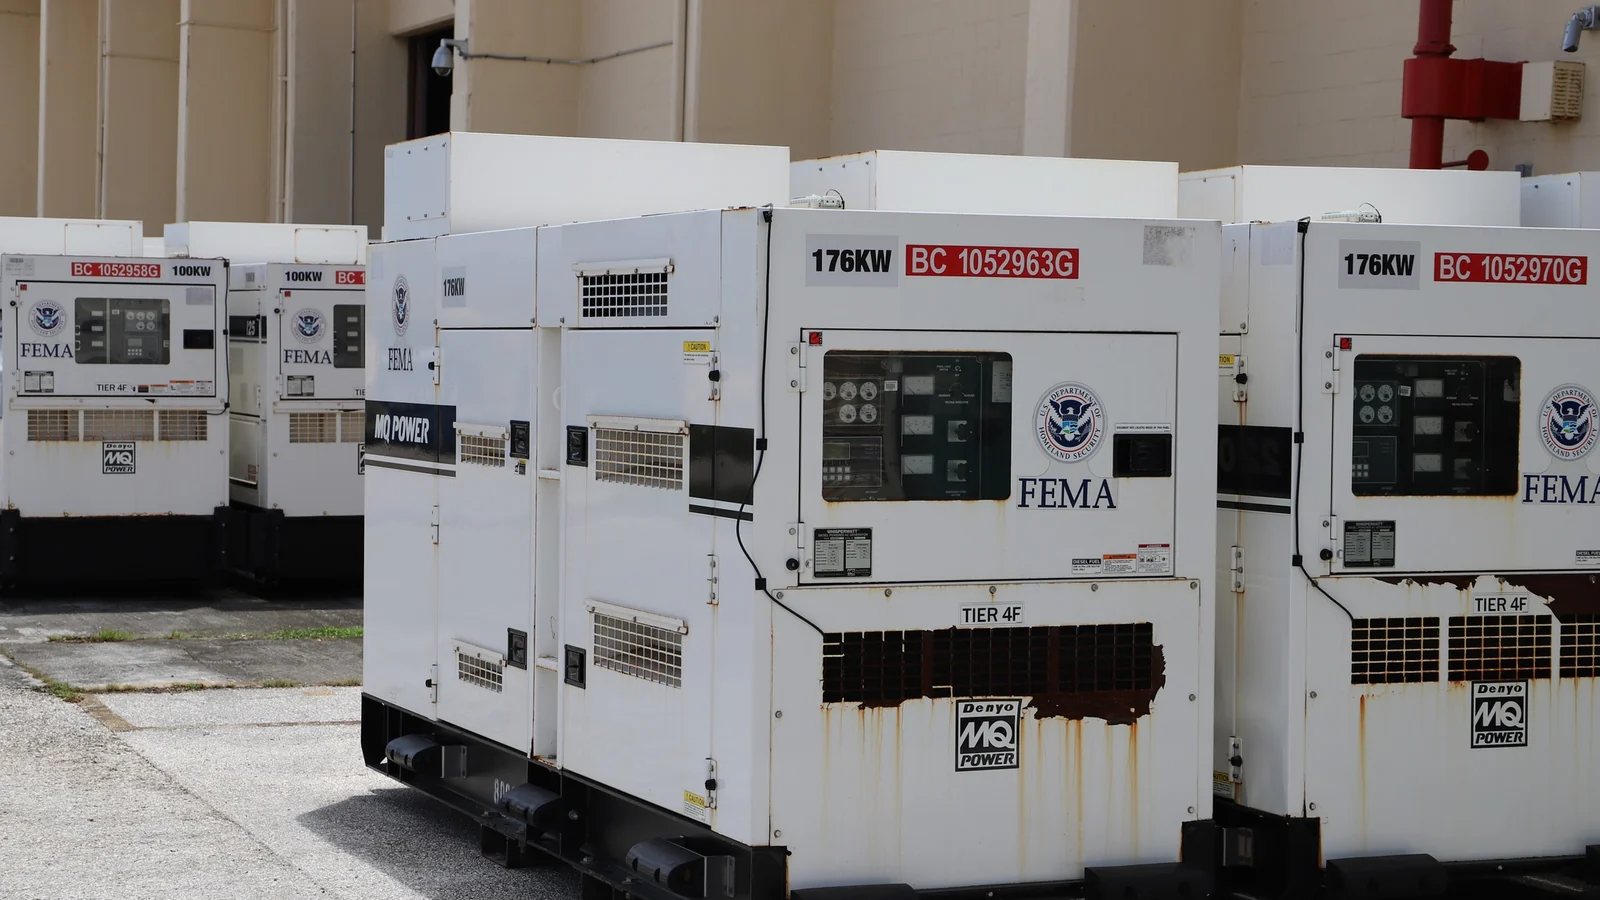
هشدار CPSC درباره ژنراتورهای قابل حمل، خطر مرگبار مونوکسیدکربن و ممنوعیت استفاده در فضاهای داخلی یا نزدیک بازشوها را روشن میکند. این مقاله راهنمای نصب نیست؛ محل استقرار، اگزوز، سوخت، حفاظت الکتریکی، اتصال به ساختمان و بهرهبرداری باید توسط افراد صلاحیتدار و طبق الزامات محل بررسی شوند. ارزانبودن پیشنهاد یا اضطرار تولید، دلیل پذیرفتن وضعیت ناایمن نیست. عکس جلد نیز تجهیزات در انتظار اعزام را نشان میدهد، نه الگویی برای نصب یا فاصلهگذاری. [۵]
پیشنهاد کنترلی ما، پذیرش بر مبنای خدمت است: آزمون برنامهریزیشده و ایمن تحت نظر مسئول فنی نشان دهد خدمت تعریفشده در زمان قابل قبول برمیگردد و برای مدت مورد نیاز قابل اتکاست. مالی فقط صورتجلسه «موتور روشن شد» را نپذیرد. نتیجه باید دامنه بار آزمودهشده، محدودیت، مسئول رفع نقص و اجازه بهرهبرداری را ثبت کند. اگر آزمون یک وابستگی مهم را پوشش نداده، آن مورد باز میماند؛ امضای قرارداد، شاهد رفع نقص نیست.
چکلیست تصویب؛ شش شاهد پیش از تعهد بودجه
جلسه تصویب را به انتخاب کمترین قیمت محدود نکنید. مدیر عملیات باید خروجی و ظرفیت جبران را تأیید کند؛ مسئول فنی، سازگاری و آمادگی را؛ تدارکات، تعهد قابل اجرای تأمینکننده را؛ و مالی، مقایسه هزینه و زمان وجه را. مدیر صاحب اختیار درباره ریسک باقیمانده تصمیم بگیرد. لازم نیست پرونده حجیم باشد، اما هر فرض مهم باید صاحب، تاریخ اعتبار و مدرک داشته باشد. فهرست زیر طرح پیشنهادی تحریریه برای همین پرونده است.
- دامنه: خدمت، محل، دوره و وقفه قابل تحمل ثبت شده و وابستگیهای ضروری از قلم نیفتادهاند.
- زیان: فروش جبرانپذیر جداست؛ حاشیه ازدسترفته، ضایعات و راهاندازی بدون دوبارهشماری محاسبه شدهاند.
- گزینه جایگزین: تغییر برنامه، انتقال کار یا روش دیگر واقعاً از نظر ظرفیت و تعهد مشتری بررسی شده است.
- قرارداد: زمان تحویل، پوشش خرابی، سوخت، مسئول بهرهبرداری، هزینههای جانبی و خروج از اجاره روشناند.
- پذیرش: مسئول صلاحیتدار فنی و ایمنی، معیار آزمون و موارد مانع بهرهبرداری را مشخص کرده است.
- وجه و اختیار: سقف تعهد، ودیعه، سررسیدها، مالک استثنا و تاریخ بازبینی در مصوبه آمدهاند.
پس از تصویب چه چیزی را رصد و چه زمانی بازبینی کنیم؟
برای هر قطع، زمان شروع و پایان، خدمت متوقفشده، زمان بازگشت، پوشش واقعی و خرج افزایشی را ثبت کنید. تعداد آزمون موفق، تأخیر تحویل، رخداد کمبود سوخت و خرابی را کنار زیان باقیمانده ببینید. نبود خاموشی در یک ماه، آمادهبودن راهکار را ثابت نمیکند؛ در مقابل، کمشدن خسارت نیز بدون مقایسه دامنه تولید و شدت رخداد، اثبات بازده سرمایهگذاری نیست. گزارش باید فرض پیش از قرارداد را کنار نتیجه بعدی نگه دارد، نه اینکه فرض قبلی با واقعیت تازه بازنویسی شود.
برنامه نقد را نیز جدا بهروز کنید. منفعت اقتصادیِ جلوگیری از زیان، لزوماً امروز وجه وارد حساب نمیکند، در حالی که اجاره و ودیعه سررسید دارند. راهنمای «پیشبینی جریان نقد ۱۳ هفتهای» در پیوند مرتبط برای دیدن این فاصله مفید است. تغییر محصول حساس، افزایش بار، جابهجایی محل، افت ظرفیت جبران، تغییر تأمینکننده یا شکست آزمون باید پرونده را دوباره باز کند؛ تاریخ تمدید تنها زمان بازبینی نیست.
منابع خارجی این مقاله برای روش تصمیم و محدودیت فناوری استفاده شدهاند، نه تأیید قیمت، برنامه برق یا مقررات ایران. سند باتری مربوط به ژوئن ۲۰۲۱ و نسخه خواندهشده ارزشگذاری تابآوری بازنگری سپتامبر ۲۰۲۲ است؛ صفحات بدون تاریخ روشن، بدون تاریخسازی معرفی شدهاند. تصویر مستند جلد اثر رابرت ددو از USACE است: ژنراتورهای FEMA در گوام در ۲۹ مه ۲۰۲۳ پیش از اعزام. استفاده تحریریهای از تصویر، تأیید ژرفبان یا یک محصول توسط نهادهای صاحب تصویر نیست. [۶]
نتیجه جلسه باید یکی از سه حالت باشد: تصویب محدود با شروط پذیرش، تعویق تا تکمیل شواهد مشخص، یا رد گزینه و انتخاب برنامه جایگزینِ قابل اجرا. در هر حالت، نام مسئول و زمان تصمیم بعدی را بنویسید. بودجه برق اضطراری زمانی قابل دفاع است که خرید تجهیزات را به حفظ خدمت، کاهش زیان قابل اثبات و توان پرداخت وصل کند؛ نه وقتی فقط یک عدد ظرفیت بزرگتر در استعلام ثبت شده باشد.
منابع مستقیم
- آمادگی کسبوکار برای اختلال خدمات انرژی U.S. Department of Energy · ۲۰۱۳؛ بهروزرسانی فراداده ۲۰۲۳-۰۹-۲۵
- Battery Storage for Resilience؛ بار حیاتی، مدت قطع و انتخاب راهکار NREL / USAID · ژوئن ۲۰۲۱
- Valuing Resilience in Electricity Systems؛ سنجش، ارزشگذاری و جریان نقد NREL · نسخه بازنگری سپتامبر ۲۰۲۲
- Relevant costs؛ جریان نقد افزایشی و هزینه فرصت ACCA
- Generators and Engine-Driven Tools؛ هشدار ایمنی ژنراتور قابل حمل U.S. Consumer Product Safety Commission
- FEMA Generator؛ شناسنامه عکس رابرت ددو در گوام USACE / DVIDS · عکس ۲۰۲۳-۰۵-۲۹؛ انتشار ۲۰۲۳-۰۶-۰۶
تحلیلهای مرتبط
مطالب همموضوع که همین تصمیم را از زاویهٔ دیگری کامل میکنند.
تعمیر یا تعویض تجهیزات؛ کدام هزینه باید تصمیم خرید را عوض کند؟
فاکتور تعمیر امروز را نباید فقط با قیمت دستگاه نو مقایسه کرد. مدیر مالی باید بپرسد برای یک خدمت یکسان در چند سال آینده، کدام گزینه پول کمتری میخواهد و کدام فرض میتواند نتیجه را برگرداند.
خواندن گزارش
پیشبینی جریان نقد ۱۳ هفتهای؛ راهنمای اجرایی مدیر مالی
این مدل جای بودجه یا صورت جریان وجوه نقد را نمیگیرد؛ یک ابزار عملیاتی است که چند هفته زودتر نشان میدهد پول در کدام هفته کم میآید و کدام تصمیم باید امروز گرفته شود.
خواندن گزارش
هزینه کیفیت؛ چه زمانی پیشگیری از دوبارهکاری میارزد؟
کمترشدن عیب، همیشه به معنی کمترشدن پرداخت نیست. برای تصویب بودجه کیفیت، هزینه شکست را از هزینه پیشگیری جدا کنید، اثر تغییر حجم را بسنجید و منفعت نقدی را با شاهد اجرایی به تصمیم وصل کنید.
خواندن گزارش
ساخت یا خرید قطعه؛ چه زمانی برونسپاری تولید میارزد؟
پیشنهاد تأمینکننده ممکن است از بهای تمامشده داخلی کمتر باشد، اما پول بیشتری از شرکت خارج کند. این راهنما مرز هزینه حذفشدنی، ارزش واقعی ظرفیت و شروط پذیرش برونسپاری را روشن میکند.
خواندن گزارش
سقف هزینه عامل جدید گوگل؛ کدام خرج واقعاً متوقف میشود؟
خبر ۸ اکتبر گوگل یک پرسش مالی مهم دارد: وقتی عامل به سقف هزینه رسید، دقیقاً چه چیزی متوقف میشود؟ پاسخ را باید در دامنه خدمت، هزینه باقیمانده و مجوز شروع دوباره جستوجو کرد؛ نه فقط عددی که در پنل ثبت میشود.
خواندن گزارش
تمدید اشتراک نرمافزار؛ چه زمانی تعداد مجوزها را کم کنیم؟
کاربر غیرفعال الزاماً به معنای پول قابل برگشت نیست و پرداخت ماهانه هم همیشه قرارداد ماهانه نیست. این راهنما کمک میکند پیش از تمدید، میان حفظ اشتراک، کاهش مجوز، تغییر طرح و خروج کنترلشده تصمیم بگیرید.
خواندن گزارشخلاصه را سریع ببینید؛ گزارش کامل را با یک لمس باز کنید
هر پست با تصویر اختصاصی، دو دلیل اهمیت، یک اقدام مدیریتی، یک مورد قابل رصد و مسیر مستقیم به متن کامل و منابع منتشر میشود.