صورتحساب کمترِ مدل الزاماً به معنای انجام ارزانتر کار نیست. این راهنما هزینه هر خروجی پذیرفتهشده را به هزینه تکمیل کل کار وصل میکند تا مدیر مالی درباره بودجه مرحله بعد پایلوت، با مخرج درست و کیفیت ثابت تصمیم بگیرد.
نزدیکشدن به نصاب پاداش تأمینکننده، بهتنهایی دلیل خرید بیشتر نیست. این راهنما منفعت اضافه تخفیف را از هزینه جلو انداختن خرید و خطر موجودی بیمصرف جدا میکند تا مدیر مالی میان خرید، مذاکره و رد پیشنهاد تصمیم بگیرد.
ثابتماندن مبلغ سفارش، ثابتماندن ریسک آن نیست. این راهنما نشان میدهد کدام اصلاح اداری میتواند در اختیار تفویضشده بماند، کدام تغییر باید دوباره تصویب شود و چه زمانی نسخه تازه اجازه اجرا دارد.
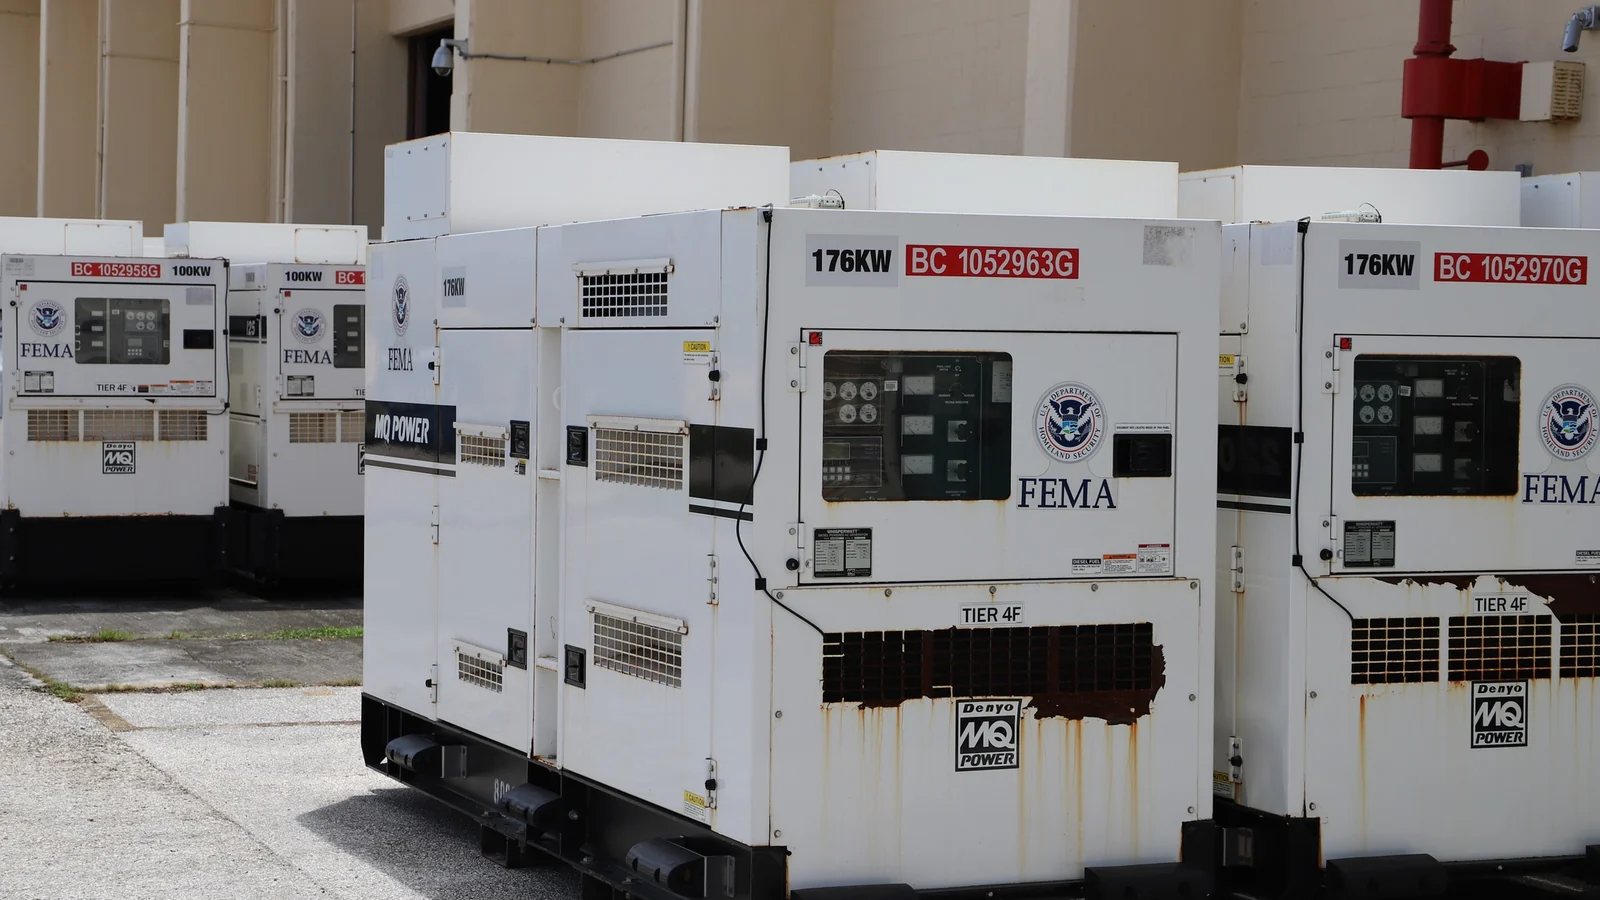
توان نامی دستگاه، تداوم کسبوکار را تضمین نمیکند. این راهنما به مدیر مالی و مدیر عملیات کمک میکند بودجه یک دوره اجاره برق اضطراری را با زیان واقعاً قابل پیشگیری و شواهد آمادگی اجرا تصویب کنند.
کمترشدن عیب، همیشه به معنی کمترشدن پرداخت نیست. برای تصویب بودجه کیفیت، هزینه شکست را از هزینه پیشگیری جدا کنید، اثر تغییر حجم را بسنجید و منفعت نقدی را با شاهد اجرایی به تصمیم وصل کنید.
یک کارتن همیشه تعداد ثابتی کالا ندارد. تغییر ضریب در شناسنامه کالا میتواند رسید، موجودی و بهای واحد را از هم دور کند. این راهنما مشخص میکند چه زمانی تبدیل تازه پذیرفتنی است و چه زمانی باید ابتدا اسناد و موجودی قبلی تعیین تکلیف شوند.
پیشنهاد تأمینکننده ممکن است از بهای تمامشده داخلی کمتر باشد، اما پول بیشتری از شرکت خارج کند. این راهنما مرز هزینه حذفشدنی، ارزش واقعی ظرفیت و شروط پذیرش برونسپاری را روشن میکند.
نزدیکبودن جمع حقوق به ماه قبل، درستی پرداخت به تکتک کارکنان را ثابت نمیکند. این راهنما نشان میدهد چگونه تغییرات مجاز را از خطا جدا کنید، اختلافهای خنثیشونده را ببینید و نسخهای مشخص از فایل پرداخت را تأیید کنید.
تأیید برگشت فروش، دستور پرداخت و رسیدن وجه به مشتری یک رویداد نیستند. این راهنما نشان میدهد کدام بازپرداخت کامل یا جزئی آزاد شود، کدام پرونده شاهد بیشتری میخواهد و چگونه وضعیت نامعلوم به پرداخت دوباره تبدیل نشود.
فاکتور تعمیر امروز را نباید فقط با قیمت دستگاه نو مقایسه کرد. مدیر مالی باید بپرسد برای یک خدمت یکسان در چند سال آینده، کدام گزینه پول کمتری میخواهد و کدام فرض میتواند نتیجه را برگرداند.
پولی که قبلاً پرداخت شده، با رسیدن فاکتور خودبهخود تسویه نمیشود. این راهنما کمک میکند مدیر مالی مبلغ قابل کسر، مانده واقعاً باز و مجوز پرداخت بعدی را از هم جدا کند؛ بدون پرداخت دوباره یا بستن صوری پرونده.
رشد مبلغ فروش الزاماً بهبود سودآوری نیست؛ حتی افت میانگین قیمت هم لزوماً به معنای تخفیف بیشتر نیست. این راهنما نشان میدهد مدیر مالی چگونه تغییر حاشیه مشارکت را تجزیه کند و پیش از تغییر قیمت یا پاداش فروش، علت قابل بررسی را پیدا کند.
صفرشدن مانده در گزارش گروه، توافق دفاتر دو شرکت را ثابت نمیکند. این راهنما نشان میدهد مدیر مالی چگونه اختلاف بین شرکتها را ریشهیابی کند، چه مدرکی برای پذیرش بخواهد و کدام قلم را تا تعیین تکلیف باز نگه دارد.
پیام موفقیت پشتیبانگیری یا روشنشدن دوباره نرمافزار، سلامت دفتر مالی را ثابت نمیکند. این راهنما معیار پذیرش یک تمرین بازیابی را میسازد: چه چیزی باید برگردد، چه زمانی قابل استفاده شود و کدام اختلاف مانع بازگشت به کار است.
کمشدن موجودی انبار بهتنهایی مجوز خرید دوباره نیست. این راهنما به مدیر مالی و مدیر عملیات کمک میکند مقدار قابل استفاده، تاریخ رسیدن سفارشهای باز و زمان مصرف را کنار هم بگذارند و برای رفع کمبود، اقدام درست را انتخاب کنند.
مانده پایان هفته میتواند درست از آب درآید، در حالی که دریافت و پرداخت هر دو غلط پیشبینی شدهاند. این راهنما کمک میکند مدیر مالی از گزارش اختلاف به تصمیم برسد: اصلاح ورودی، تغییر فرض زمانبندی یا آزمون یک روش تازه.
پول به حساب رسیده، اما لزوماً معلوم نیست کدام بدهی تسویه شده است. این راهنما به مدیر مالی کمک میکند میان تخصیص قطعی به فاکتور، نگهداری وجه نزد حساب مشتری و پیگیری واریز نامشخص تصمیم بگیرد؛ بدون پاککردن اختلاف یا دریافت دوباره پول.
تراز بودن بدهکار و بستانکار، درستی رویداد یا اختیار ثبتکننده را ثابت نمیکند. این راهنما به مدیر مالی کمک میکند اسناد دستی را میان مسیر عادی کنترلشده، بازبینی مستقل پیش از ثبت و توقف تا تکمیل شواهد تقسیم کند.
دو گزارش با عنوان «فروش» میتوانند هر دو درست باشند، اما دو چیز متفاوت را اندازه بگیرند؛ یا هر دو از یک خطای مشترک تغذیه کنند. این راهنما کمک میکند پیش از تغییر هدف، پرداخت پاداش یا تخصیص بودجه، عدد قابل اتکا و حدود استفاده از آن را مشخص کنید.
مانده قدیمی حساب واسط خرید لزوماً خطا نیست و صفرشدن آن هم سلامت حسابها را ثابت نمیکند. این راهنما کمک میکند برای هر دریافت بدون فاکتور، میان نگهداری بدهی، اصلاح منشأ اختلاف و بستن مستند مانده تصمیم بگیرید.
کاربر غیرفعال الزاماً به معنای پول قابل برگشت نیست و پرداخت ماهانه هم همیشه قرارداد ماهانه نیست. این راهنما کمک میکند پیش از تمدید، میان حفظ اشتراک، کاهش مجوز، تغییر طرح و خروج کنترلشده تصمیم بگیرید.
کمتر بودن مانده حساب از سقف مصوب، بهتنهایی مجوز ارسال نیست. این راهنما به مدیر مالی کمک میکند تعهدات فروش، کیفیت وصول و اختیار استثنا را کنار هم ببیند و درباره آزادسازی، کوچککردن یا نگهداشتن سفارش تازه تصمیم بگیرد.
قدیمیبودن کالا نه بهتنهایی مجوز حراج است، نه دلیل نگهداشتن آن تا رسیدن قیمت فروش به بهای خرید. این راهنما یک پرونده تصمیم برای توقف تأمین مجدد، انتخاب مسیر مصرف یا فروش و بررسی جداگانه ارزش دفتری میسازد.
فاصله بودجه مصوب و هزینه ثبتشده، لزوماً پول آزاد برای خرید نیست. این راهنما با یک مثال عددی و طراحی کنترل، نشان میدهد چگونه درخواستهای رزروشده، سفارشهای باز و مصرف ثبتشده را به تصمیم قابل دفاع پیش از خرید تبدیل کنیم.
خبر ۸ اکتبر گوگل یک پرسش مالی مهم دارد: وقتی عامل به سقف هزینه رسید، دقیقاً چه چیزی متوقف میشود؟ پاسخ را باید در دامنه خدمت، هزینه باقیمانده و مجوز شروع دوباره جستوجو کرد؛ نه فقط عددی که در پنل ثبت میشود.
دو شرکت از اصلاح بیش از ۴۰۰ آسیبپذیری خبر دادهاند، اما این عدد وضعیت نرمافزار شرکت شما را مشخص نمیکند. مسئله امروز مدیر مالی، اتصال اطلاعیه فروشنده به نسخه نصبشده، آزمون عملیات و مسئول پذیرش تغییر است.
نهاد پولی هنگکنگ از تأیید وام با استفاده از دادههای اظهار تجاری خبر داده است. ارزش این تجربه برای مدیر مالی ایرانی، کیفیت پرونده معامله است؛ نه وعده دسترسی به اعتبار خارجی یا جایگزینی تصمیم بانک با نرمافزار.
تصمیم ۴ اکتبر، سطح هدف تولید هفت کشور را برای نوامبر ثابت نگه داشت. همزمان، کمیته نظارت بر امنیت مسیرهای دریایی و زمانبر بودن ترمیم تأسیسات تأکید کرد؛ دو خبری که باید کنار هم خواند، نه معادل تضمین تأمین.

 ژرفبان